Annuitätendarlehen – erst verstehen, dann finanzieren.
Ihr Finanzratgeber für die Immobilienfinanzierung: Rate, Zins und Tilgung nachvollziehbar erklärt – und auf Wunsch ein unverbindlicher Vergleich aus über 250 Kreditinstituten.
- Unverbindlicher Finanzierungsvergleich
- Übersichtliche Vergleichstabelle
- Individuelle Beratung am Telefon
Kostenlos und ohne Verpflichtung. Ihre Angaben werden ausschließlich für die Anfrage genutzt.
Kostenlose Finanzierungsanfrage
Drei kurze Angaben genügen – ein unabhängiger Berater meldet sich bei Ihnen.
Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Angaben laut Datenschutzerklärung zu.
Ein Auszug der Kreditgeber in unserem Vergleich


Berechnung des Annuitätendarlehens
Darlehenssumme, Zinsbindung, Tilgung – und Sie sehen sofort, welche monatliche Rate dabei herauskommt.
Der Baufinanzierungsrechner wird von unserem Partner financeads bereitgestellt. Beim Laden werden Daten an financeads.net übertragen.

Was unterscheidet uns von einer Hausbank?
Während eine Hausbank aufgrund der Ausschließlichkeitsbindung auf die Kreditkonditionen im eigenen Haus angewiesen ist, können wir auf über 250 verschiedene Kreditinstitute zurückgreifen. Daher finden wir mit hoher Wahrscheinlichkeit einen günstigeren Anbieter, als Ihre Hausbank.
Wir vergleichen gemeinsam die Kreditkonditionen der verschiedenen Anbieter und wählen den günstigsten Finanzierungstarif.
Was ist ein Annuitätendarlehen?
Das Annuitätendarlehen ist ein auf eine feste Laufzeit definiertes Darlehen, welches mit einer gleichbleibenden Rückzahlungsrate (der Annuität) bedient wird. Die Rückzahlungsrate wiederum ergibt sich dabei aus dem Tilgungsanteil und dem zu zahlenden Zinsanteil aus dem Zinssatz.
Aber was ist eine Annuität? Dieser Begriff wird in der Finanzwirtschaft verwendet, um damit eine bestimmte Art von Darlehen zu bestimmen. Die Annuität selbst weist den Rückzahlungsbetrag aus, der sich zusammensetzt aus Tilgungsanteil und Zinslast. Somit wird das Annuitätendarlehen von drei Faktoren bestimmt:
Vereinbart wird ein Annuitätendarlehen vor allem bei einer Immobilienfinanzierung. Also dort, wo ein Kreditvolumen sehr hoch und über eine lange Laufzeit getilgt wird. Wie sich die einzelnen Faktoren berechnen und darstellen lassen, wird an nachvollziehbaren Beispielen gezeigt.
Die Berechnung der Zinslast wird seitens der Bank oftmals jährlich vorgenommen, auch wenn dies im Sinne des Zahlungsstromes falsch ist. Zumindest wenn das Annuitätendarlehen monatlich bedient wird. Denn mit jeder Zahlung verringert sich die Zinslast, und die Tilgungsrate steigt an. Daher muss der Darlehensnehmer auf eine korrekte Zinsberechnung anhand der gewählten Periodenabrechnung achten. Wird das Annuitätendarlehen monatlich bedient, muss auch die Neuberechnung von Tilgungsanteil und Zinslast erfolgen. Eine Periodenabrechnung wäre zum Beispiel monatlich, jährlich, oder quartalsweise.
Für den Darlehensnehmer ist es von essentieller Wichtigkeit, sich mit dem Aufbau seines Annuitätendarlehens auseinanderzusetzen. Denn hier binden sich zwei Geschäftspartner für eine lange Zeit aneinander. Verstanden werden muss ein solches Darlehen wie ein Maßanzug. Denn die Konditionen richten sich nach den wirtschaftlichen Verhältnissen und Möglichkeiten des Kreditnehmers. Verändern sich dessen Anfangsbedingungen, passt eventuell der Maßanzug nicht mehr.

Tilgung und Zinsanteil
Während der Tilgungsanteil innerhalb der Gesamtlaufzeit stetig steigt, sinkt die Zinslast von Jahr zu Jahr. In der Regel wird der Zinssatz bei einem Annuitätendarlehen für eine Mindestdauer fest vereinbart. Diese Sollzinsbindung beträgt üblicherweise fünf Jahre aufwärts. Läuft die Bindungsfrist aus, muss ein neuer Darlehensvertrag verhandelt werden.
Die Tilgungshöhe wird oftmals als Prozentsatz ausgewiesen. Kreditinstitute erwarten mindestens 1 % vom Kreditbetrag, wobei es sich dabei nur um die anfängliche Rückzahlung handelt. In Zeiten niedriger Zinsen sollte der Kreditnehmer eine höhere Tilgungsrate wählen, um bei späteren Zinsanhebungen genügend Spielraum in der Rate zu haben.
Der Zinsanteil innerhalb der Annuität ist bei Vertragsbeginn sehr hoch und fällt im Verlauf der Zahlungsperioden deutlich ab. Die drei Faktoren eines Annuitätendarlehens – Zins, Tilgung, Rate – lassen sich in einem Tilgungsplan aufbereiten.
Darlehensberechnung der Annuität – ein Beispiel
Ein Annuitätendarlehen wird mit einer gleichbleibenden Rate getilgt. Diese Rate – die Annuität – setzt sich aus Zinslast und Tilgungsanteil zusammen. Bei störungsfreier Rückzahlung bleibt sie über die gesamte Vertragslaufzeit gleich.
Beispiel: Für eine Immobilie wird ein Annuitätendarlehen über 100.000 € aufgenommen, Laufzeit 20 Jahre, Zinssatz 4 % p. a.
Für die Berechnung braucht man den Annuitätenfaktor (ANF):
ANF = i · (1 + i)n / ((1 + i)n − 1) = 0,04 · 1,0420 / (1,0420 − 1) ≈ 0.0736
Multipliziert mit dem Darlehensbetrag ergibt sich die jährliche Annuität: 100.000 € × 0.0736 = 7.358,18 € pro Jahr, also rund 613,18 € im Monat.
Ob dieser Betrag für Zinslast und Tilgung ausreicht, zeigt der Tilgungsplan – hier in Auszügen:
| Jahr | Restschuld zu Beginn | Zinsen | Tilgung | Annuität | Restschuld am Ende |
|---|---|---|---|---|---|
| 1 | 100.000,00 € | 4.000,00 € | 3.358,18 € | 7.358,18 € | 96.641,82 € |
| 2 | 96.641,82 € | 3.865,67 € | 3.492,50 € | 7.358,18 € | 93.149,32 € |
| 3 | 93.149,32 € | 3.725,97 € | 3.632,20 € | 7.358,18 € | 89.517,12 € |
| 5 | 85.739,63 € | 3.429,59 € | 3.928,59 € | 7.358,18 € | 81.811,04 € |
| 10 | 64.461,12 € | 2.578,44 € | 4.779,73 € | 7.358,18 € | 59.681,39 € |
| 15 | 38.572,56 € | 1.542,90 € | 5.815,27 € | 7.358,18 € | 32.757,29 € |
| 19 | 13.878,21 € | 555,13 € | 6.803,05 € | 7.358,18 € | 7.075,17 € |
| 20 | 7.075,17 € | 283,01 € | 7.075,17 € | 7.358,18 € | 0,00 € |
Gut zu erkennen: Im ersten Jahr gehen 4.000,00 € der Rate für Zinsen drauf, im letzten nur noch 283,01 €. Der Tilgungsanteil wächst im selben Maß.
Vor- und Nachteile des Annuitätendarlehens
Jede Finanzierung hat seine Vor- und Nachteile, so auch die Immobilienfinanzierung mit Annuitätendarlehen.
Vorteile
- Jede Tilgung mindert spürbar die Restschuld und die Zinslast.
- Bei einer festgelegten Sollzinsbindung kann die Darlehenssumme weit im Voraus berechnet werden.
- Durch die gleichbleibende Annuität besteht bis zum Ende des Vertrages Planungssicherheit.
Nachteile
- Vertragsänderungen sind kaum möglich, da auch die Bank ihre Planung langfristig ausgelegt hat.
- Es besteht ein Risiko einer Zinsanpassung nach Beendigung der Sollzinsbindung.
Wo kommt ein Annuitätendarlehen zum Einsatz?
Bei der Finanzierung von Immobilien gilt das Annuitätendarlehen als klassisches Finanzierungsinstrument von selbst genutzten Eigentumswohnungen und Einfamilienhäusern. Kombinieren lässt sich eine solche Finanzierung mit Fördermitteln von Bund und Land. Auch die Finanzierung von Mehrfamilienhäusern lassen sich durch Kombinationen von Annuitätendarlehen und Fördermitteln darstellen.
Darauf sollten Sie im Darlehensvertrag achten
Vor allem bei langfristigen Verträgen finden sich in den AGB der Banken Vereinbarungen, die der Kreditnehmer unbedingt prüfen muss – Ausschlüsse oder Gebühren für diese drei Fälle:
Sondertilgung
Da ein Annuitätendarlehen langfristig ausgelegt ist, plant auch das Kreditinstitut entsprechend der Darlehenslaufzeit. Werden Sondertilgungen getätigt, kann die Bank dies ablehnen oder mit einer Gebühr belegen – so die Argumentation, entsteht ihr ein entgangener Gewinn aus Zinserträgen. Sondertilgungen sollten also erst nach Rücksprache getätigt werden, besser noch: von Anfang an im Vertrag vereinbart sein.
Vorfälligkeitsentschädigung
Vorfälligkeitsentschädigungen berechnet die Bank, wenn das Annuitätendarlehen vor einer festgelegten Frist durch den Darlehensnehmer gekündigt wird. Das Kreditinstitut bietet gegebenenfalls einen Schutz an, der dann durch einen Zinsaufschlag bezahlt werden muss. Hier kommen schnell hohe Beträge zusammen, da dieser Aufschlag über den gesamten Zeitraum gezahlt wird.
Bereitstellungszinsen
Bereitstellungszeiträume fallen vor allem bei Neubauten an. Stellt die Bank das Darlehen zur Verfügung, wird es aber nicht abgerufen, weil der Bauabschnitt stockt, fallen unter Umständen Sonderzinsen für diesen Zeitraum an.
Lassen Sie Ihre Finanzierung von Profis prüfen.
Ein unabhängiger Berater vergleicht für Sie über 250 Kreditinstitute – telefonisch, ohne Verpflichtung.
Absicherung eines Annuitätendarlehens
Wer langfristig finanziert, muss langfristig planen. Bei jeder Kreditverhandlung lässt die Frage nach dem Eigenkapital nicht lange auf sich warten. Dies ist nachvollziehbar, denn die Bank möchte nicht das Darlehensausfallrisiko alleine tragen. Und sie freut sich immer auf Eigenkapital, welches als Liquidität 1. Grades vorliegt. Natürlich ist es nachvollziehbar, wenn vom Darlehensbetrag der Eigenkapitalanteil abgezogen wird. Und genau hier machen zahlreiche Darlehensnehmer einen elementaren Fehler.
Denn was passiert bei einem solchen Vorgehen? Es wird Liquidität 1. Grades in die Finanzierung von unbeweglichem Vermögen verschoben. Mit anderen Worten: das Geld ist weg. In der Überlegung einer Minimierung des Ausfallrisikos für alle Vertragsparteien, sollte das Eigenkapital zum Beispiel auf ein verzinstes Tagesgeldkonto angelegt werden. Oder es findet eine Kapitalstückelung in verschiedene Anlagenassets statt. Wichtig hierbei ist nur, dass die angelegten Gelder verzinst werden. Und zwar über die gesamte Dauer des Annuitätendarlehens. Denn, und dies wird vor allem von Privatleuten unterschätzt, nach einigen Jahren treten Zinseszinseffekte auf, die es in sich haben.
Wichtig: Eigenkapital ist ein scheues Reh. Man sollte es einfangen, wo immer es auch geht. Das gilt insbesondere beim Immobilieninvestment
Berechnungsbeispiel Liquiditätsabsicherung
Schauen wir uns ein Darlehen mit und ohne Eigenkapitalzufluss an. Gegeben sei:
- Darlehensbetrag: 200.000,00 Euro
- Zinssatz: 4%
- Laufzeit: 20 Jahre
- Eigenkapital: 50.000,00 Euro
- ANF(): 0,0858
200.000,00 x 0,0858 = 17.160 Annuität per Anno / 12 Monate = 1.430 pro Monat
150.000,00 * 0,0858 = 12.870 Annuität per Anno / 12 Monate = 1.072,50 pro Monat
Wir haben eine monatliche Differenz von 357,50 zugunsten der eigenkapitalbezogenen Finanzierung. Allerdings steht hier keine Liquidität mehr zur Verfügung, und auch keine Zinserträge. Kommt es beim Darlehensnehmer zum Ernstfall, wie etwa:
- Krankheit
- Ausfall der Erwerbsfähigkeit durch Arbeitslosigkeit
- Veränderung der Anfangsbedingungen (zum Beispiel Scheidung)
steht mangels Rücklagen die wirtschaftliche Situation des Darlehensnehmer auf dem Prüfstand. In den Schaukästen der Amtsgerichte finden wir genau solche Lebensumstände wieder.
Rechnen wir noch unsere 50.000,00 Eigenkapital zu Ende. Im Idealfall wurde das Kapital vernünftig verwaltet, und es gab während der Laufzeit keine Auszahlung. Wir legen eine dreiprozentige Verzinsung zugrunde, die bei einem solchen Betrag auch möglich sein muss. Dann hätten wir:
50.000 x 1,0320 = 90.305,56
Wer ein langfristiges Darlehen aufnimmt, muss und sollte grundsätzlich auf den Ernstfall vorbereitet sein. Und dies bedeutet, dass etwa die Tilgung vorübergehend nicht mehr gezahlt werden kann, oder die gesamte Annuität muss ausgesetzt werden. Tritt der Ernstfall ein und Rücklagen sind vorhanden, hat der Darlehensnehmer alles richtig gemacht.
Tabelle für den Annuitätenfaktor
Die folgende Tabelle zeigt den Annuitätenfaktor ANF() für die Zinssätze 4% bis 10%, bei einer Laufzeit von bis zu 40 Jahren.
| Zinssatz | |||||||
| 4% | 5% | 6% | 7% | 8% | 9% | 10% | |
| Periode | |||||||
| 1 | 1,0400 | 1,0500 | 1,0600 | 1,0700 | 1,0800 | 1,0900 | 1,1000 |
| 2 | 0,5302 | 0,5378 | 0,5454 | 0,5531 | 0,5608 | 0,5685 | 0,5762 |
| 3 | 0,3603 | 0,3672 | 0,3741 | 0,3811 | 0,3880 | 0,3951 | 0,4021 |
| 4 | 0,2755 | 0,2820 | 0,2886 | 0,2952 | 0,3019 | 0,3087 | 0,3155 |
| 5 | 0,2246 | 0,2310 | 0,2374 | 0,2439 | 0,2505 | 0,2571 | 0,2638 |
| 6 | 0,1908 | 0,1970 | 0,2034 | 0,2098 | 0,2163 | 0,2229 | 0,2296 |
| 7 | 0,1666 | 0,1728 | 0,1791 | 0,1856 | 0,1921 | 0,1987 | 0,2054 |
| 8 | 0,1485 | 0,1547 | 0,1610 | 0,1675 | 0,1740 | 0,1807 | 0,1874 |
| 9 | 0,1345 | 0,1407 | 0,1470 | 0,1535 | 0,1601 | 0,1668 | 0,1736 |
| 10 | 0,1233 | 0,1295 | 0,1359 | 0,1424 | 0,1490 | 0,1558 | 0,1627 |
| 11 | 0,1141 | 0,1204 | 0,1268 | 0,1334 | 0,1401 | 0,1469 | 0,1540 |
| 12 | 0,1066 | 0,1128 | 0,1193 | 0,1259 | 0,1327 | 0,1397 | 0,1468 |
| 13 | 0,1001 | 0,1065 | 0,1130 | 0,1197 | 0,1265 | 0,1336 | 0,1408 |
| 14 | 0,0947 | 0,1010 | 0,1076 | 0,1143 | 0,1213 | 0,1284 | 0,1357 |
| 15 | 0,0899 | 0,0963 | 0,1030 | 0,1098 | 0,1168 | 0,1241 | 0,1315 |
| 20 | 0,0858 | 0,0923 | 0,0872 | 0,0944 | 0,1019 | 0,1095 | 0,1175 |
| 30 | 0,0822 | 0,0887 | 0,0726 | 0,0806 | 0,0888 | 0,0973 | 0,1061 |
| 40 | 0,0790 | 0,0855 | 0,0665 | 0,0750 | 0,0839 | 0,0930 | 0,1023 |
Der Annuitätenfaktor wird wie folgt berechnet:
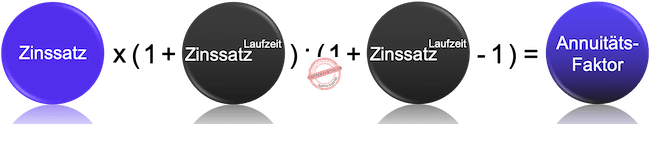
Anwendung: der ANF() für 4% bei einer Laufzeit von 20 Jahren beträgt 0,0858.
Mit dem Annuitätenfaktor kann nun die Annuität des Darlehens berechnet werden. Dazu wird der Anfangsbetrag des Darlehens mit dem jeweiligen Faktor multipliziert:
Beispiel:
- Darlehensbetrag: 200.000,00 Euro
- Zins: 4%
- Laufzeit: 20 Jahre
200.000 x 0,0858 = 17.160,00 per Anno.
Dieser Betrag beinhaltet Tilgung und Zinslast für den gesamten Zeitraum von 20 Jahren.
Was unsere Kunden über uns sagen
Ich habe auf dieser Seite ein sehr günstiges Annuitätendarlehen für meinen bevorstehenden Hausbau gefunden. Dank dem Annuitätenrechner auf dieser Website habe ich die Finanzierung bis ins kleinste Detail durchrechnen können
 Patrick SchlundEinfamilienhaus
Wer auf der Suche nach einem Darlehen ist, der wird auf dieser Seite nicht enttäuscht. Ich habe meine erste Eigentumswohnung finanziert und über diese Homepage einen sehr günstigen Kredit gefunden.
 Renate KrügerEigentumswohnung
Von meiner Seite aus möchte ich eine klare Empfehlung aussprechen. Ich habe eine Finanzierung für ein Zweifamilienhaus gesucht. Nach langer Suche bin ich auf diese Website gestoßen, auf der ich den besten Kredit gefunden habe.
 Carsten RosenthalZweifamilienhaus
Ich wollte eine Baufinanzierung mit Unterstützung vom Staat (Kfw-Darlehen). Hier wurde ich nicht nur sehr gut beraten, sondern es wurden alle meine Wünsche und Bedingungen beachtet und umgesetzt. Danke nochmal dafür!
 Wolfgang RudolphEinfamilienhaus
Noch Fragen zur Finanzierung?
Nutzen Sie den Rechner, lesen Sie weiter bei Effektivzins, Laufzeit und Tilgungsplan – oder stellen Sie direkt Ihre Anfrage.